
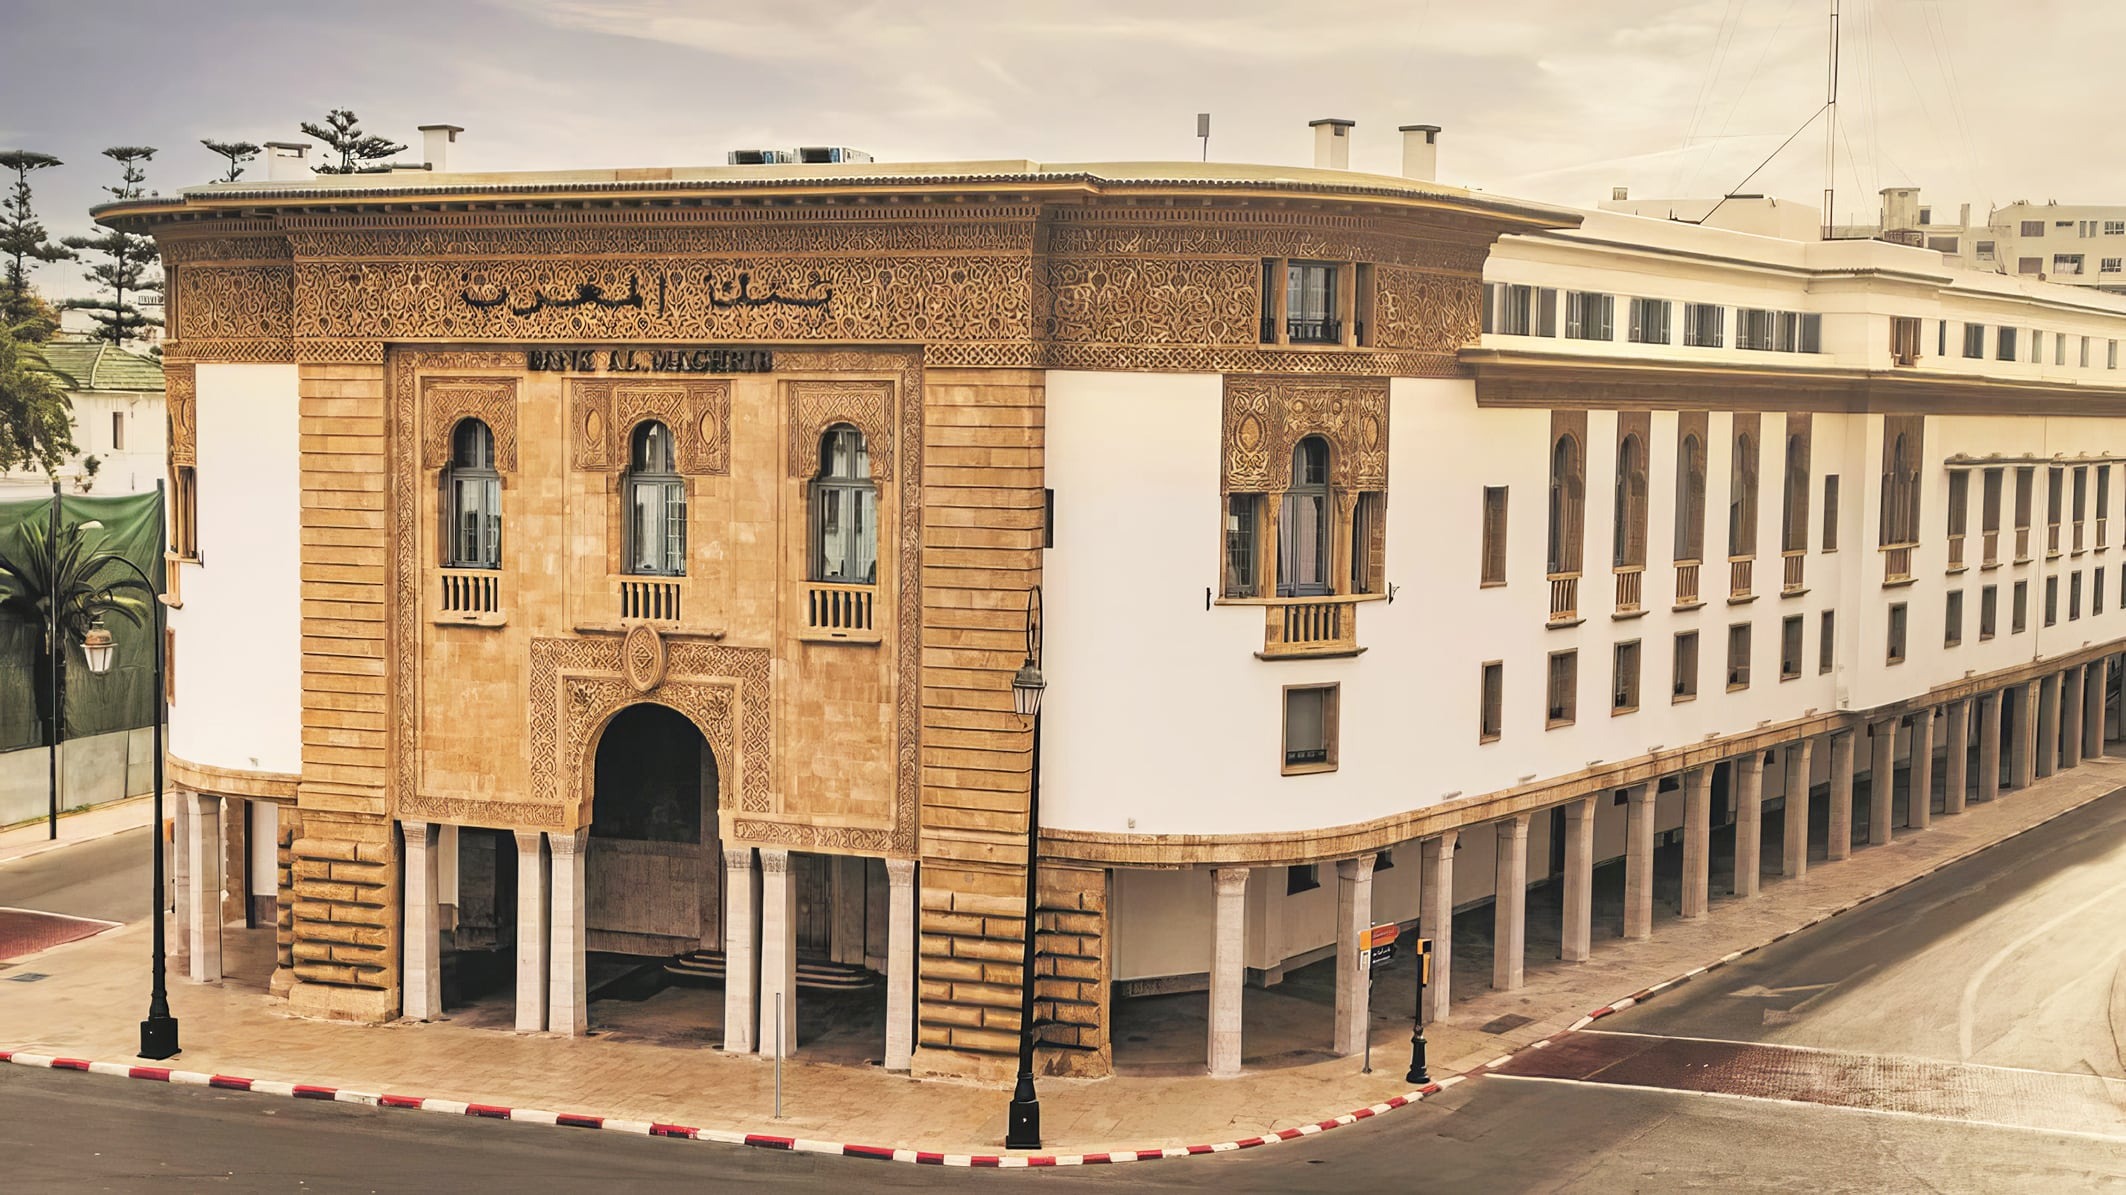
Bank Al-Maghrib poursuit la modernisation du cadre réglementaire du secteur bancaire marocain. Réuni le jeudi 22 octobre 2026 au siège de la Banque centrale à Rabat, le Comité des établissements de crédit (CEC) a émis un avis favorable sur dix textes réglementaires. Ils portent sur les obligations sécurisées, la lutte contre le blanchiment de capitaux, la cybersécurité et la qualité de la relation avec la clientèle. Cette réforme d'ensemble vise à renforcer la solidité des banques et à rapprocher la réglementation marocaine des standards internationaux.
Le CEC joue un rôle central dans l'élaboration des règles qui encadrent l'activité bancaire au Maroc. Il a été institué par l'article 25 de la loi n° 103-12 relative aux établissements de crédit et organismes assimilés, et il est présidé par le wali de Bank Al-Maghrib. Il comprend aussi un deuxième représentant de la Banque centrale et deux représentants du ministère chargé des Finances, dont le directeur du Trésor et des Finances extérieures. La profession y est représentée par deux membres de l'association professionnelle des banques, dont son président, ainsi que par les présidents des associations des sociétés de financement et des établissements de paiement, et par celui de la Fédération nationale des associations de microcrédit. Régulateur, gouvernement et acteurs du marché sont donc tous associés à l'élaboration des textes.
La majorité des textes examinés concerne un instrument encore récent dans le paysage financier marocain : les obligations sécurisées. Sept des dix circulaires validées portent sur l'application de la loi n° 94-21, qui encadre ces titres. Elles doivent finaliser le cadre réglementaire nécessaire pour que les établissements émetteurs puissent effectivement utiliser cet instrument. Les obligations sécurisées sont adossées à un portefeuille d'actifs dédié. Elles offrent aux établissements de crédit un moyen supplémentaire de diversifier leurs sources de refinancement, au-delà des dépôts de la clientèle et du refinancement auprès de la Banque centrale.
L'enjeu est loin d'être technique. Si les banques ont accès à des ressources plus variées et plus longues, elles peuvent mieux financer des crédits de long terme, comme l'immobilier ou l'investissement des entreprises. Bank Al-Maghrib souligne d'ailleurs dans son communiqué que ces textes doivent soutenir le financement de l'économie. Une fois ces circulaires entrées en vigueur, le dispositif prévu par la loi pourra être pleinement mis en œuvre par les établissements qui souhaitent y recourir.
Le deuxième volet de la réforme porte sur la conformité. Le Comité a approuvé un amendement de la circulaire n° 5/W/2017 relative à l'obligation de vigilance. Il s'agit d'adapter les règles applicables aux établissements de crédit et organismes assimilés aux évolutions récentes des standards du Groupe d'action financière (GAFI). Le texte couvre la lutte contre le blanchiment de capitaux, le financement du terrorisme et le financement de la prolifération (LBC-FT-FP). Ce sujet est sensible pour le Royaume : le Maroc a été retiré de la liste grise du GAFI en février 2023, après plusieurs années d'efforts. Suivre l'évolution de ces standards permet de consolider ce résultat et de préserver la crédibilité du système financier national auprès des partenaires internationaux.
La cybersécurité occupe également une place importante dans ce paquet réglementaire. Une directive fixe les règles minimales de résilience opérationnelle numérique applicables aux établissements de crédit et organismes assimilés. Elle doit renforcer leur capacité à gérer les cyberrisques, alors que les cyberattaques se multiplient avec l'accélération de la transformation digitale. Le développement des services bancaires en ligne, du paiement mobile et des établissements de paiement élargit en effet les points d'entrée possibles pour les attaquants. La Banque centrale veut donc s'assurer que toutes les institutions disposent d'un socle commun de protection et de continuité d'activité.
Le client n'est pas oublié. Une directive spécifique fixe des exigences minimales en matière d'accueil et de mesure de la satisfaction des clients. L'objectif est d'améliorer la qualité des services financiers et de renforcer la confiance des usagers envers les établissements. Cette question rejoint un défi plus large pour Bank Al-Maghrib : réduire la place du cash dans l'économie marocaine. La Banque centrale étudie notamment un projet de dirham digital. Un usager mieux accueilli et mieux informé sera plus enclin à utiliser les services bancaires et les moyens de paiement électroniques, condition indispensable pour faire reculer les transactions en espèces.
Enfin, le CEC a émis un avis favorable sur la convention de coopération signée le 21 avril 2026 entre Bank Al-Maghrib et la Banque centrale de l'Ouganda. Cet accord prévoit une coopération en matière de contrôle bancaire, d'échange d'informations et de coopération générale entre les deux institutions. Ce rapprochement illustre la dimension africaine de la politique de la Banque centrale marocaine, à l'heure où la coopération entre superviseurs devient essentielle pour suivre des activités financières de plus en plus transfrontalières.
Cette dizaine de textes poursuit une logique cohérente : refinancement, conformité internationale, résilience numérique et protection des usagers. Selon Bank Al-Maghrib, l'ensemble doit enrichir le cadre réglementaire, améliorer la gestion des risques et rapprocher le secteur des meilleures pratiques mondiales. Il faudra désormais suivre leur mise en œuvre concrète par les établissements : premières émissions d'obligations sécurisées, montée en puissance des dispositifs de cybersécurité et effets mesurables sur la satisfaction de la clientèle. C'est sur ces résultats que se jugera la portée réelle de cette réforme pour l'économie marocaine.
Chargement des commentaires...