
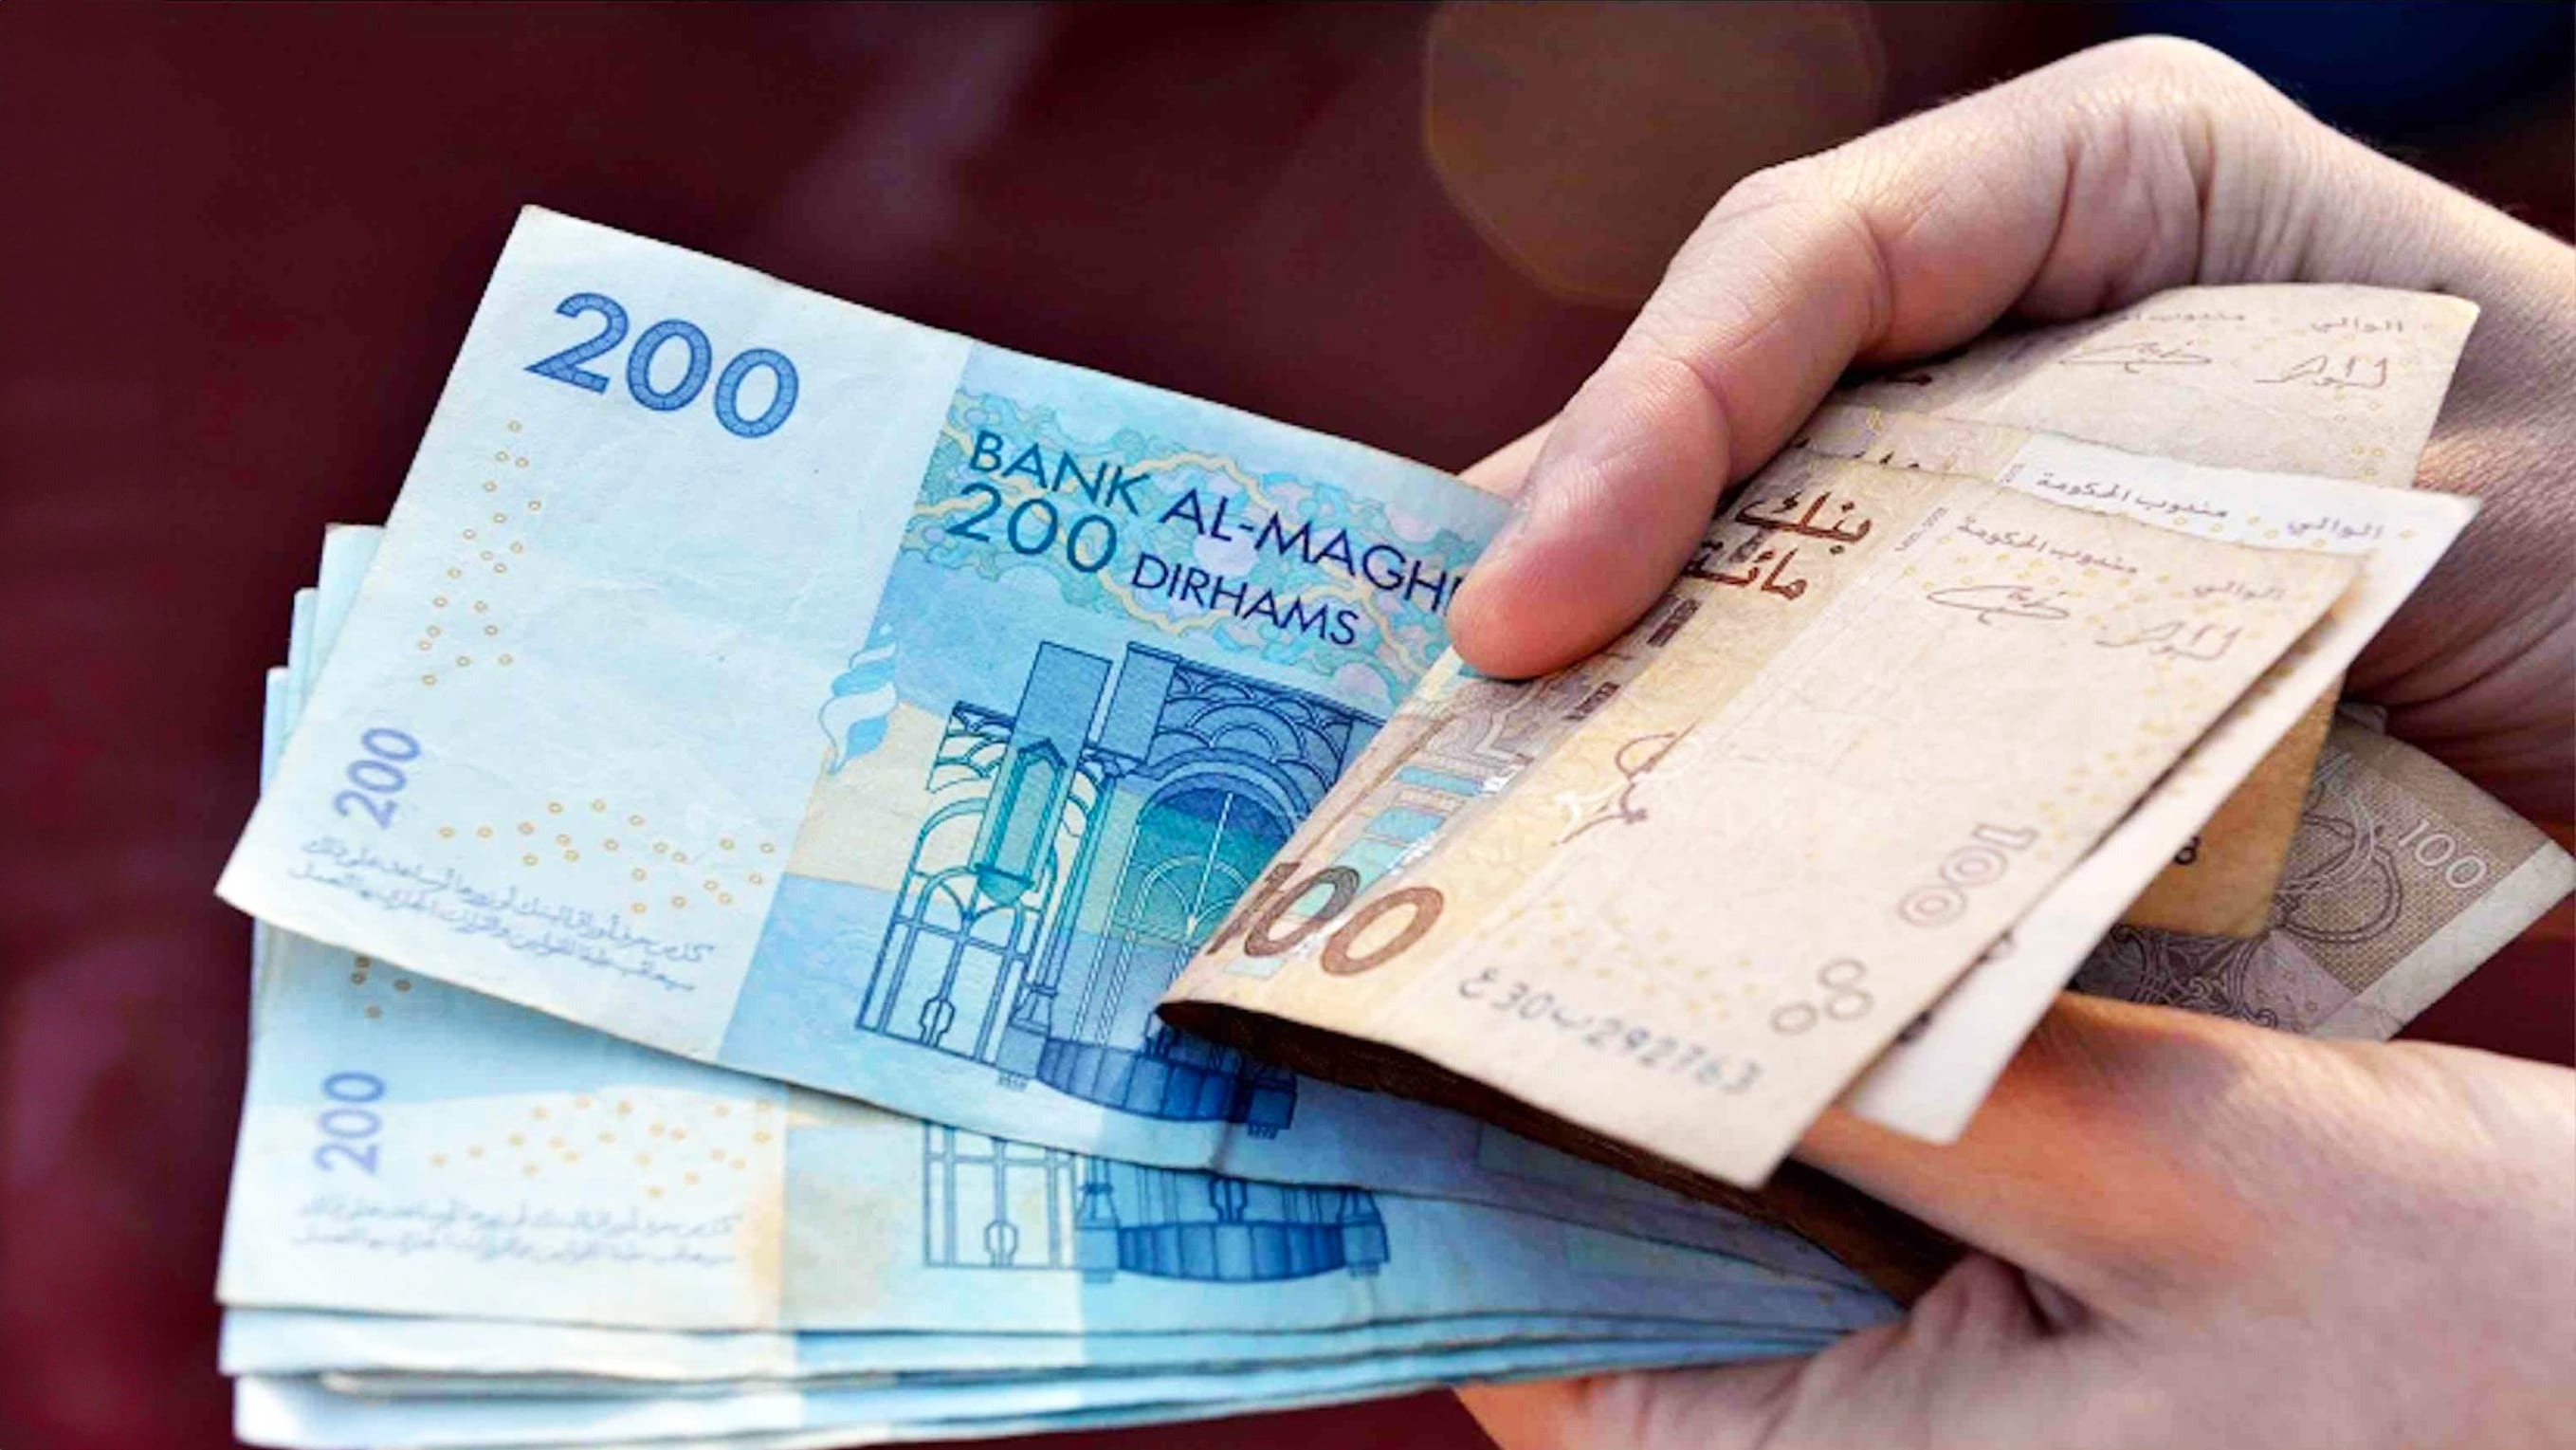
Le dirham pourrait-il un jour circuler sous une forme entièrement numérique, en plus des billets et des pièces ? C'est l'une des pistes que Bank Al-Maghrib (BAM) explore dans ses travaux sur la monnaie digitale de banque centrale (MDBC). L'objectif est de mesurer ce qu'un dirham digital pourrait apporter pour moderniser les paiements au Maroc, élargir l'accès aux services financiers et réduire la dépendance aux espèces. À ce stade, aucun lancement imminent n'est annoncé : il s'agit d'examiner les conditions d'une éventuelle mise en œuvre.
Le point de départ de cette réflexion est un constat chiffré. Selon le document, la circulation fiduciaire est passée de 70 milliards de dirhams en 2001 à plus de 500 milliards en 2025, soit plus de sept fois plus en un peu moins d'un quart de siècle. Cette progression montre à quel point le cash reste ancré dans les habitudes de paiement des Marocains, malgré l'essor des cartes bancaires, du paiement mobile et des services bancaires en ligne ces dernières années. Pour une banque centrale, une telle masse d'espèces a un coût de production, de transport et de sécurisation. Elle limite aussi la traçabilité des flux économiques.
Le dirham digital n'aurait rien d'une cryptomonnaie, dont la valeur peut fortement fluctuer. Il serait une forme numérique de la monnaie officielle, émise ou garantie par la banque centrale selon les modalités retenues. Il ne viendrait pas remplacer les espèces mais s'y ajouter comme moyen de paiement, en combinant les avantages du numérique avec ceux du cash : simplicité, sécurité et accessibilité. C'est un point important : le dirham digital ne serait pas un actif spéculatif. Il garderait la même valeur que le dirham physique et serait adossé à la même institution.
Le Maroc n'est pas seul à explorer cette voie. Plusieurs banques centrales ont déjà expérimenté ou lancé leur propre monnaie numérique, notamment aux Bahamas, en Jamaïque et au Nigeria. Leurs expériences montrent toutefois qu'une solution technique disponible ne garantit pas son adoption. La confiance du public, la facilité d'utilisation et l'acceptation par les commerçants restent décisives. Bank Al-Maghrib semble avoir retenu cette leçon : elle avance par étapes, après avoir déjà engagé une phase d'expérimentation sur le dirham numérique.
L'inclusion financière est l'un des principaux gains attendus. D'après les données citées dans le document, 62% des particuliers résidents détenaient un compte bancaire en 2025. Les femmes restent moins bancarisées que les hommes, et les jeunes de 15 à 24 ans ne représentent qu'environ 10% des détenteurs de comptes. Le dirham digital permettrait de payer à moindre coût, et parfois hors ligne. Il pourrait ainsi ouvrir l'accès aux services financiers aux habitants des zones rurales, loin des agences bancaires ou mal couvertes par Internet.
Le projet vise aussi l'économie informelle, qui représenterait près de 30% du PIB selon les estimations citées par les auteurs. L'enquête du Haut-commissariat au plan sur les unités de production informelles en recensait plus de deux millions en 2023. Parmi leurs responsables, seuls 2% disposaient d'un compte bancaire dédié à leur activité. Un moyen de paiement numérique proche du cash pourrait faciliter leur intégration progressive dans les circuits formels. Mais le document précise que cette évolution dépendrait d'autres mesures, notamment la simplification administrative et un meilleur accès au financement.
Le troisième enjeu concerne les transferts d'argent vers le Maroc, en particulier ceux des Marocains résidant à l'étranger (MRE). Selon le document, ces flux ont représenté en moyenne l'équivalent de 8% du PIB ces dernières années, ce qui en fait l'un des piliers du financement extérieur du Royaume. À terme, si les monnaies numériques de différentes banques centrales étaient interconnectées, le nombre d'intermédiaires diminuerait, et avec lui les délais et les frais de transfert. Les auteurs citent le projet mBridge, conduit sous l'égide de la Banque des règlements internationaux avec plusieurs banques centrales, dont celles de Chine, de Thaïlande et des Émirats arabes unis. Selon les résultats rapportés, ce pilote a réduit le coût de certaines transactions jusqu'à 50%, avec des règlements parfois exécutés en quelques secondes. Pour le Maroc, ces gains supposeraient toutefois des infrastructures compatibles, des cadres juridiques adaptés et des accords avec les partenaires étrangers.
Les obstacles restent importants. Le projet exige des infrastructures numériques performantes, présentes sur tout le territoire et capables d'assurer la continuité des paiements. Malgré les progrès de la digitalisation, les écarts de couverture Internet et le coût des équipements freinent encore l'adoption, surtout dans les zones rurales, précisément celles que le dirham digital devrait aider en priorité. La cybersécurité et la protection des données personnelles sont aussi des conditions essentielles. Le dispositif devrait sécuriser les transactions, prévenir les fraudes et protéger la confidentialité des paiements tout en respectant les obligations légales, notamment en matière de lutte contre le blanchiment.
Au-delà de la technique, le dossier pose une question de fond : un pays où le cash domine peut-il changer ses habitudes de paiement sans brusquer ses citoyens ? Les auteurs du document recommandent une démarche progressive, prudente et concertée. Selon eux, le succès dépendra autant de la maturité technologique et du cadre réglementaire que de l'utilité concrète du dirham digital pour les citoyens et les entreprises. Cette prudence tranche avec l'empressement de certains pays pionniers, dont les monnaies numériques peinent encore à trouver leur public.
Le dirham digital s'inscrit donc dans une réflexion de long terme sur la modernisation des paiements, l'inclusion financière et la souveraineté numérique du Maroc. Avec plus de 500 milliards de dirhams en circulation fiduciaire, une économie informelle proche de 30% du PIB et des transferts des MRE essentiels pour l'économie, l'enjeu est considérable. Le défi pour Bank Al-Maghrib sera de proposer une alternative numérique simple, sûre et largement acceptée, sans bousculer brutalement les habitudes des Marocains.
Chargement des commentaires...