
Le Maroc franchit une nouvelle étape dans la préparation de la Coupe du monde 2030 : le projet de loi de finances 2027 propose un régime fiscal incitatif spécialement conçu pour l'organisation du tournoi de la FIFA. Le dispositif, détaillé dans la note explicative du texte, vise à inscrire dans le Code général des impôts les garanties fiscales que le Royaume s'est engagé à offrir à l'instance mondiale du football. Ces mesures prendraient effet le 1er janvier 2027 et couvriraient l'ensemble des événements liés à la compétition organisés sur le sol marocain.
Sur le fond, le régime fiscal du Mondial 2030 repose sur une série d'exonérations temporaires touchant les principaux prélèvements du système marocain. Sont concernés l'impôt sur les sociétés, la contribution sociale de solidarité sur les bénéfices et les revenus, la retenue à la source, la taxe sur la valeur ajoutée (TVA) ainsi que les droits d'enregistrement. Le texte ne se limite donc pas à un geste symbolique : il couvre l'essentiel de la chaîne fiscale à laquelle seraient normalement soumises les activités liées au tournoi.
Le cercle des bénéficiaires est large. Les exonérations profiteraient à la FIFA elle-même, aux entités chargées de l'organisation du tournoi, aux sociétés affiliées à la FIFA, aux associations de football hôtes et coorganisatrices, aux confédérations ainsi qu'aux associations membres, qu'elles soient installées au Maroc ou non. Les diffuseurs désignés par la FIFA, les prestataires de services et d'autres contractants mandatés seraient également exonérés de certains impôts sur les opérations, biens et services liés à la compétition et aux événements associés.
Le volet consacré à l'impôt sur le revenu complète ce dispositif. Le projet prévoit des exonérations temporaires pour les rémunérations et indemnités des personnes affectées au Maroc dans le cadre du tournoi, pour les bénévoles impliqués dans la compétition et pour les joueurs non résidents. D'autres exonérations temporaires porteraient sur les droits de timbre applicables à la publicité et aux quittances, la taxe annuelle sur les véhicules, les taxes sur les contrats d'assurance, ainsi que la contribution de solidarité sur le transport aérien et la promotion touristique.
Une mesure se distingue par sa portée durable : le texte propose une exonération totale et permanente de tous impôts, droits et prélèvements pour le fonds d'héritage du tournoi, destiné à financer des actions à caractère social. Sur le plan pratique, une procédure électronique simplifiée serait mise en place pour faciliter l'accès aux exonérations et à d'éventuels remboursements fiscaux. Le projet prévoit enfin des garanties supplémentaires pour la FIFA et ses partenaires en matière de contrôles fiscaux et d'obligations déclaratives.
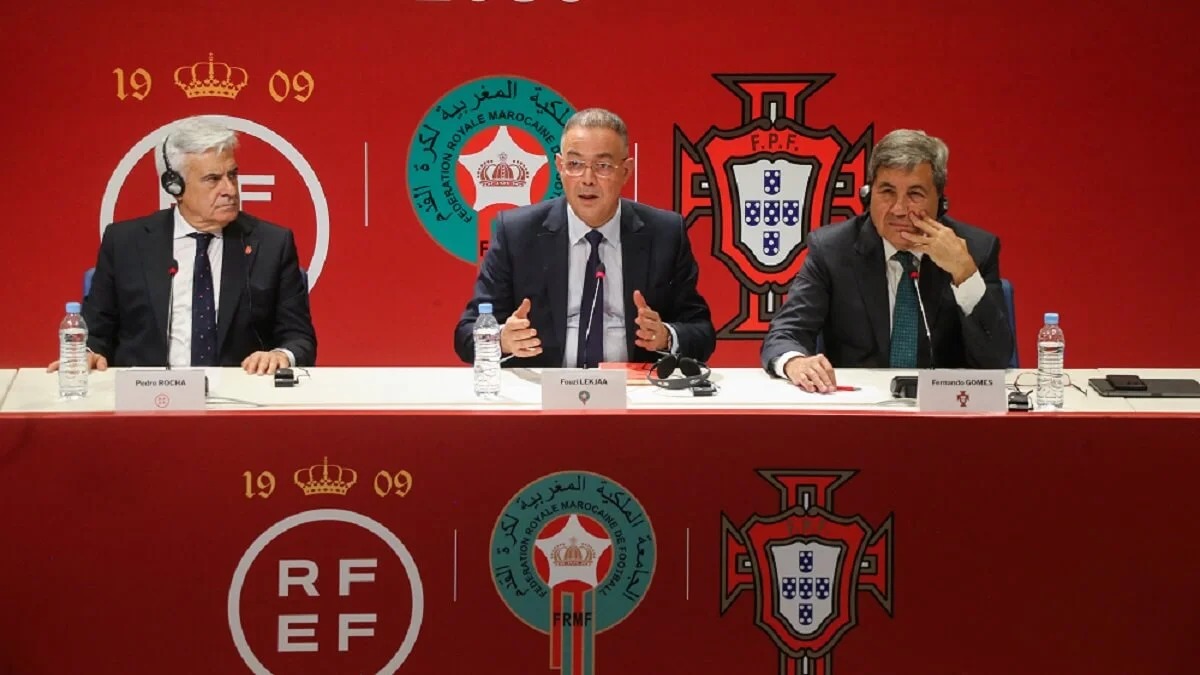
Pour comprendre ce texte, il faut rappeler le cadre dans lequel il s'inscrit. Le Maroc coorganise la Coupe du monde 2030 avec l'Espagne et le Portugal, une candidature commune entérinée par la FIFA et qui fait du Royaume le deuxième pays africain à accueillir le tournoi, après l'Afrique du Sud en 2010. Ce rôle de coorganisateur s'accompagne d'engagements pris lors de la candidature, dont les garanties fiscales font partie. Le projet de loi de finances vient donc traduire juridiquement une promesse déjà formulée, plutôt que créer un avantage nouveau.
Ce type de régime n'a rien d'exceptionnel dans l'histoire du Mondial. La FIFA exige traditionnellement des pays hôtes des garanties gouvernementales, notamment fiscales, comme condition de l'attribution du tournoi, et plusieurs organisateurs précédents ont adopté des dispositifs législatifs comparables. En inscrivant ces garanties directement dans le Code général des impôts, le Maroc fait le choix de la sécurité juridique : les partenaires du tournoi disposent d'un cadre clair et stable, ce qui réduit les incertitudes pour les diffuseurs, les prestataires et les fédérations appelés à opérer sur son territoire.
Au-delà de l'aspect technique, ce texte est aussi un signal envoyé aux partenaires du Royaume. Il montre que l'État respecte ses engagements dans les délais et prépare le cadre réglementaire plusieurs années avant le coup d'envoi, au même titre que les chantiers d'infrastructures engagés en vue de l'échéance. Le caractère temporaire de la plupart des exonérations limite par ailleurs leur portée dans le temps, tandis que l'exonération permanente du fonds d'héritage oriente une partie des retombées du tournoi vers des actions sociales.
Le projet de loi de finances 2027 doit encore suivre son parcours parlementaire avant d'être adopté, et les détails du dispositif pourraient faire l'objet de débats lors de son examen. Mais le message est déjà lisible : à un peu plus de trois ans du Mondial, le Maroc consolide méthodiquement les fondations juridiques, logistiques et économiques d'un événement qui doit asseoir durablement sa place parmi les grandes nations organisatrices du football mondial.
Chargement des commentaires...