
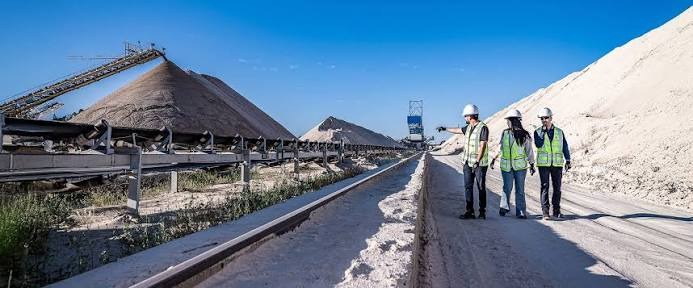
Le Maroc a vu ses exportations annuelles de phosphates reculer de 374 000 tonnes, tandis que ses importations de soufre élémentaire ont chuté de 12%, selon une note de marché publiée vendredi 18 septembre par l'Institut international de recherche sur les politiques alimentaires (Ifpri), centre de recherche basé à Washington, construite sur les données du premier semestre 2026.
Les deux mouvements touchent les deux extrémités d'une même chaîne industrielle. Le Royaume ne produit pas de soufre en quantité utile et importe la totalité de la matière qu'il brûle pour fabriquer l'acide sulfurique, lequel attaque la roche phosphatée pour donner l'acide phosphorique, matière première des engrais phosphatés vendus à l'étranger. Une contraction des entrées de soufre réduit donc mécaniquement le volume d'acide disponible, puis celui des engrais chargés dans les navires, sans qu'un stock de roche, même abondant, puisse y suppléer.
Les phosphates et leurs dérivés constituent depuis des décennies l'un des piliers des exportations marocaines et une source majeure de devises pour le Royaume, qui détient la plus grande part des réserves mondiales connues de cette roche. L'essentiel de la filière est opéré par l'Office chérifien des phosphates (OCP), dont la production d'engrais alimente des marchés aussi divers que l'Inde, le Brésil ou l'Afrique subsaharienne. Un recul du tonnage exporté, même partiellement compensé par les prix, touche donc directement un secteur dont dépendent une partie des recettes publiques et de l'activité industrielle du pays.
Les prix du phosphate monoammonique (MAP) et du phosphate diammonique (DAP) ont progressé de 25 à 30% depuis la fermeture du détroit d'Ormuz. Cette hausse relève la valeur unitaire de chaque tonne embarquée et amortit en partie la perte de volume, sans la compenser totalement : un tonnage qui n'est pas produit ne se vend à aucun prix, et la tension des cours rémunère d'abord les producteurs dont l'approvisionnement en intrants n'a pas été interrompu.
L'origine de la contraction du soufre tient en grande partie à la disparition du Kazakhstan du panier des fournisseurs marocains : 724 000 tonnes d'origine kazakhe ont quitté les flux à destination du Royaume. Huit nouveaux pays fournisseurs n'en ont repris qu'une fraction, au prix d'un panier d'origines plus fragmenté, de contrats plus courts et de trajets maritimes redessinés, dont les coûts et les délais diffèrent de ceux de l'approvisionnement antérieur.
Le remplacement d'une origine par huit autres n'équivaut pas à un simple report de tonnage. Le soufre récupéré des raffineries et des unités de traitement gazier arrive sous des formes différentes — granulés, pastilles, soufre liquide — et selon des cadences d'expédition propres à chaque terminal. Multiplier les fournisseurs impose de multiplier les escales, les contrôles de qualité et les fenêtres de déchargement, dans des ports marocains dont les capacités de manutention et les aires de stockage ont été dimensionnées pour des arrivages massifs et réguliers.
Le second intrant importé des engrais phosphatés, l'ammoniac anhydre, suit une trajectoire distincte. Les exportations américaines de ce produit ont augmenté de 56% sur la même période, une large part de ces volumes ayant été dirigée vers le Maroc, la Norvège, le Chili et le Mexique, sans que la part effectivement revenue au Royaume soit détaillée. L'absence de ventilation par destination interdit de mesurer le tonnage débarqué sur la côte atlantique marocaine et, partant, la couverture réelle des besoins nationaux en azote.
Cette dépendance à deux courants d'importation distincts — le soufre, lié à l'activité de raffinage mondiale, et l'ammoniac, indexé sur le prix du gaz naturel servant à sa synthèse — expose l'industrie marocaine des engrais à des chocs simultanés qu'elle ne maîtrise pas à la source. La recomposition des routes d'approvisionnement observée depuis la sortie du Kazakhstan illustre une vulnérabilité structurelle : la compétitivité du Royaume sur le marché mondial des engrais dépend autant de la disponibilité de ses intrants importés que de ses immenses réserves de roche phosphatée.
Pour l'heure, la hausse des prix du MAP et du DAP limite l'impact financier immédiat de ce recul de volume sur les recettes d'exportation marocaines. Mais si la fragmentation du panier de fournisseurs de soufre et l'opacité sur les volumes d'ammoniac effectivement reçus devaient persister, la marge de manœuvre du Royaume pour répondre à la demande mondiale d'engrais, dans un contexte de tension prolongée sur les routes maritimes depuis la fermeture du détroit d'Ormuz, resterait contrainte par des facteurs largement extérieurs à sa production minière.
Chargement des commentaires...